国际市场:ICE棉花期货延续上扬
ICE棉花期货周五延续上扬态势,因市场人气好转以及出口强劲支撑,本周创下逾一个月来最佳周度表现。其中ICE 7月期棉合约上涨2.81%,收于84.06美分/磅。美棉周四跳升曾促使ICE将棉花期货合约单日涨跌停限制扩大至5美分/磅。
Price Futures Group的副总裁Jack Scoville称:“许多棉花产区天气仍然干旱,这也是一个支撑性因素,但我认为,更多是继昨日受强劲的出口销售报告推动而涨停后出现的跟进涨势。”
美国农业部(USDA)周四公布的出口销售报告显示,4月27日止当周,美国当前市场年度棉花出口销售净增23.13万包,较之前一周增加19%,较前四周均值增加65%。
天气扰动下的郑棉价格再创阶段新高
五一节后郑棉涨势显著,向上突破趋势明显。5月5日,郑棉主力合约进一步拉升,涨幅2.40%,收于15995元/吨,逼近一万六大关,期价触及逾九个半月新高,临近收盘,触及16000一线。截至5月5日,郑棉9月合约较3月27日的最低点13935元/吨上涨近15%。
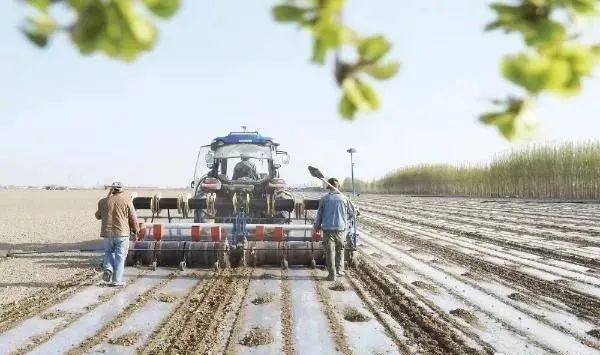
近期,国内棉花聚焦供给端偏多消息,新年度种植面积下滑叠加主产区天气扰动,推动棉价重心不断上移。4月份种植初期,北疆气温偏低,出现连续降雨天气,部分地区现冰雹,导致北疆棉区播种较往年推迟两周左右;南疆也出现不利天气,部分棉区受低温影响导致棉田根部腐烂,需重播补种。在5月份——种植、出苗的关键期,天气异动持续下,推动棉价偏强运行。
与此同时,USDA报告显示美棉出口销售数据跳增,隔夜ICE棉花期货触及涨停,外盘大举反弹进一步提振国内市场情绪。
纺织市场:节后棉纱涨50-100元/吨
五一节后,棉纱现货价格出现50-100元/吨涨幅,精梳棉纱普遍上涨百元。近期虽然纱价上涨,但主要是棉价上涨的带动,下游纱、布缺乏上涨的内在驱动力。目前来看,下游负反馈不强,随着近期棉价快速上涨,纺企原料采购态度出现分化,部分减少采购转为观望,部分则认为棉价后期继续追涨,加大采购。由于纺企订单多可持续到5月上中旬,五一期间放假企业偏少,开机维持高位,但对于节后行情,企业信心一般。
宏观方面
国家统计局发布数据显示,4月综合PMI产出指数为54.4%,比上月下降2.6个百分点,仍位于较高运行水平,表明我国企业生产经营总体持续扩张。4月中国制造业景气水平显著回落,而服务业仍然供需两旺。
4月14日,新一轮的棉花目标价格政策出炉,2023-2025年维持18600元/吨的新疆棉花目标价格,但是对补贴产量规定了510万吨的上限,同时强调积极有序推动次宜棉区退出,推进棉花种植向生产保护区集中。由于新疆目标价格政策保持稳定、植棉机械化程度高,新疆棉农的种植收益得到保障,新疆棉花种植情况稳定,预计有8-9成的种植户依旧选择种植棉花,但是补贴量上限的规定或使得种植利润减少,或降低部分棉农的种植积极性。在次宜棉区退耕、棉花种植利润下降、粮食种植要求比重提高等多重因素下,2023年新疆棉花种植面积大概率下降。
国际方面,美联储如期加息25个基点,并暗示可以暂停加息,鲍威尔驳斥降息预期,但市场依旧坚持到年底累计降息75个基点的预期。美国财政部保持季度债券发行规模不变,同时意外宣布在2024启动旧债回购计划。美联储此次加息25个基点至5-5.25%,符合市场预期,抑制商品价格的短期因素消解。
后市预期
国内情况,宏观和产业形成阶段性有限共振,整体氛围持续偏暖,下游纺织企业进入淡季,开机率下降,但不是当前市场关注重点。疆内不良天气对局部播种和出苗造成不利影响,新年度减产预期持续增强,进一步强化新棉抢收预期,提振棉价走高。
中长期来看,棉价仍有上涨空间,短期来看,警惕棉价冲高回落风险。看涨中长期棉价走势的理由有三:其一,2023年中国棉花产量可能减少;其二,轧花厂产能没有减少,而籽棉产量预计下降,今年排除去年收购季的疫情限制,10月份收购季“抢收”现象可能再度发生,利多郑棉1月合约;其三,今年内需复苏逻辑不变,按平衡表推算,22/23年度国内库销比可能下降,供需形势向好转变。短期来看,面积和天气依旧是市场关注焦点,该因素不确定之前,棉价易涨难跌,预计推动棉价创出阶段性新高。
来源:中国棉花信息网、中信期货、文华财经
编辑:中国纱线网新媒体团队
如果你想和乐鱼线上平台(集团)官方网站乐鱼线上平台(集团)官方网站 对接新闻媒体相关事宜
请联系我们
COPYRIGHT 2021 版权所有:乐鱼线上平台(集团)官方网站控股
赣ICP备36955874号
 赣公网安备 36100202000389号
